Domain stückpreis.de kaufen?
Wir ziehen mit dem Projekt
stückpreis.de um.
Sind Sie am Kauf der Domain
stückpreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stückpreis.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
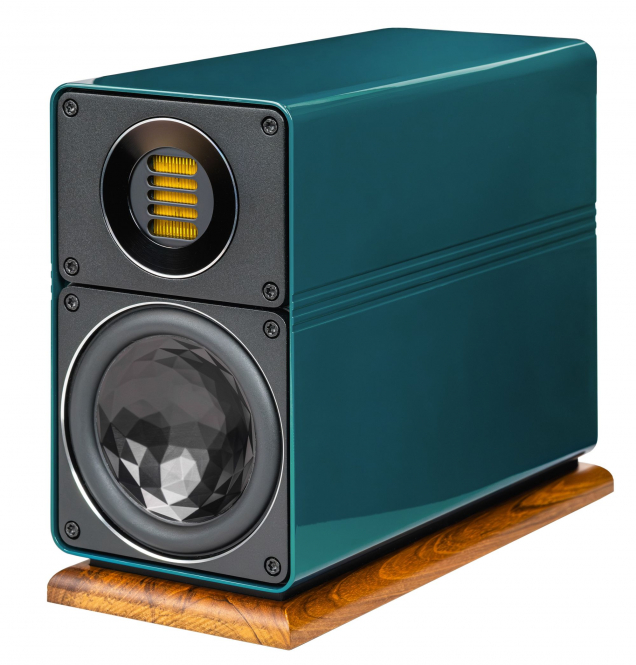
Elac Elac Elegant 100 - StückpreisElac Elegant 100 JET6 Hochtöner Seine innovative Technologie mit neuem Folien-Layout macht den JET 6 zum fortschrittlichsten JET-Hochtöner aller Zeiten. Dank seiner einzigartigen Eigenschaften erreicht der JET 6 eine nie dagewesene Präzision und Auflösung. AS-XR-Technologie Der neue Tiefmitteltöner hat ein optimiertes Magnetsystem mit einer größeren Schwingspule. Er sorgt für ein präzises, solides Bass-Fundament und eröffnet einen völlig freien Blick auf ein ungemeindetailreiches, prachtvolles Klangfarbenspektrum. Anschlußbereit Die Elegant BS 312.2 bietet dank ihrer Anschlüsse die Möglichkeit, Bi-Wiring oder auch Bi-Amping zu nutzen. ELAC schreibt mit der neuen Elegant BS 312.2 das nächste Kapitel einer 30-jährigen Erfolgsgeschichte. Die BS 312 ist das Ergebnis von Innovation und Liebe zum Detail. Entwickelt, um die Emotion von Musik ganz zu entfesseln. Die BS 312.2 hat ein 2-Wege-Bassrefl ex-Design. Das vollständig aus Aluminium gefertigte Gehäuse kommt ohne herkömmliche Schallwand aus. Dadurch löst sich die Abbildung ganz vom Lautsprecher und schafft ein immersives Klangerlebnis. Mit den besten Technologien der neuesten Generation ausgestattet macht die BS 312.2 einen Quantensprung. Der neue JET 6 mit wegweisender,Technologie und ein verbesserter Tiefmitteltöner mit AS-XR-Konus heben das konsequent durchdachte Konzept des ultrakompakten Monitors auf ein neues Klangniveau. Das stilvolle Design fügt sich harmonisch in modernes Wohnambiente ein. Durch das perfekte Zusammenspiel aller Komponenten klingt die BS 312.2 frappierend detailreich, plastisch und geschmeidig. Die BS 312.2 ist einfach ELAC pur. ELEGANT BS 312.2 SPEZIFIKATIONEN Höhe x Breite x Tiefe (mit Abdeckung) 208 x 122 x 270 (282) mm Gewicht 7,2 kg Typ 2-Wege, Bassreflex Tieftöner 115 mm Ø, AS-XR-Konus Hochtöner JET 6 Übergangsfrequenz 3200 Hz Frequenzbereich (IEC 268-5) 42 – 50.000 Hz Empfindlichkeit 87 dB bei 2.83 V/m Verwendbar an Verstärkern 4 – 8 O Empfohlene Verstärkerleistung 50 – 150 W/Kanal Nenn- | Musikbelastbarkeit 75 | 100 W Nominalimpedanz 4 O Nominal- | Minimalimpedanz 3.4 O bei 280 Hz Farbausführungen Schwarz Lack Hochglanz, Weiß Lack Hochglanz Optionales Zubehör Stand LS 60 Base (Akustisch Entkoppelt) passend in Schwarz Lack Hochglanz oder Weiß Lack Hochglanz Abdeckgitter Metal in Schwarz oder Weiß Abdeckgitter Stoff in diversen Farben Elac BS 312.2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **

Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Elac Elac Elegant 100 - StückpreisElac Elegant 100 JET6 Hochtöner Seine innovative Technologie mit neuem Folien-Layout macht den JET 6 zum fortschrittlichsten JET-Hochtöner aller Zeiten. Dank seiner einzigartigen Eigenschaften erreicht der JET 6 eine nie dagewesene Präzision und Auflösung. AS-XR-Technologie Der neue Tiefmitteltöner hat ein optimiertes Magnetsystem mit einer größeren Schwingspule. Er sorgt für ein präzises, solides Bass-Fundament und eröffnet einen völlig freien Blick auf ein ungemeindetailreiches, prachtvolles Klangfarbenspektrum. Anschlußbereit Die Elegant BS 312.2 bietet dank ihrer Anschlüsse die Möglichkeit, Bi-Wiring oder auch Bi-Amping zu nutzen. ELAC schreibt mit der neuen Elegant BS 312.2 das nächste Kapitel einer 30-jährigen Erfolgsgeschichte. Die BS 312 ist das Ergebnis von Innovation und Liebe zum Detail. Entwickelt, um die Emotion von Musik ganz zu entfesseln. Die BS 312.2 hat ein 2-Wege-Bassrefl ex-Design. Das vollständig aus Aluminium gefertigte Gehäuse kommt ohne herkömmliche Schallwand aus. Dadurch löst sich die Abbildung ganz vom Lautsprecher und schafft ein immersives Klangerlebnis. Mit den besten Technologien der neuesten Generation ausgestattet macht die BS 312.2 einen Quantensprung. Der neue JET 6 mit wegweisender,Technologie und ein verbesserter Tiefmitteltöner mit AS-XR-Konus heben das konsequent durchdachte Konzept des ultrakompakten Monitors auf ein neues Klangniveau. Das stilvolle Design fügt sich harmonisch in modernes Wohnambiente ein. Durch das perfekte Zusammenspiel aller Komponenten klingt die BS 312.2 frappierend detailreich, plastisch und geschmeidig. Die BS 312.2 ist einfach ELAC pur. ELEGANT BS 312.2 SPEZIFIKATIONEN Höhe x Breite x Tiefe (mit Abdeckung) 208 x 122 x 270 (282) mm Gewicht 7,2 kg Typ 2-Wege, Bassreflex Tieftöner 115 mm Ø, AS-XR-Konus Hochtöner JET 6 Übergangsfrequenz 3200 Hz Frequenzbereich (IEC 268-5) 42 – 50.000 Hz Empfindlichkeit 87 dB bei 2.83 V/m Verwendbar an Verstärkern 4 – 8 O Empfohlene Verstärkerleistung 50 – 150 W/Kanal Nenn- | Musikbelastbarkeit 75 | 100 W Nominalimpedanz 4 O Nominal- | Minimalimpedanz 3.4 O bei 280 Hz Farbausführungen Schwarz Lack Hochglanz, Weiß Lack Hochglanz Optionales Zubehör Stand LS 60 Base (Akustisch Entkoppelt) passend in Schwarz Lack Hochglanz oder Weiß Lack Hochglanz Abdeckgitter Metal in Schwarz oder Weiß Abdeckgitter Stoff in diversen Farben Elac BS 312.2999,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KEF KEF Ci50R - Messing - StückpreisDie KEF Ci50R Einbaulautsprecher sind für den Einbau in trockene Wände oder Decken entwickelt worden. Die Einbaumaße sind auf Standard Halogen Eckeneinbauleuchten abgestimmt. So können sie in diese Öffnungen problemlos eingebaut werden. Mit diesen Einbaulautsprechern ist es nicht mehr nötig, große Löcher in die Eckenverkleidung zu schneiden. Sie können abwechselnd mit den Deckenleuchten eingebaut werden und lassen sich farblich leicht an diese anpassen. Die Beschallung der Räume ist so noch unauffälliger möglich und integriert sich harmonisch in die Deckengestaltung. Die weiße Ausführung kann in jede andere Farbe umlackiert werden. Zur einfachen Montage sind sie mit Federklips ausgestattet. Die Lautsprecher werden einfach in die Öffnung geschoben, und arretieren sich automatisch. Genau so einfach können diese Lautsprecher wieder aus ihrer Öffnung gezogen werden. Die Arretierung ist federnd, so dass immer ein bündiger Sitz gewährleistet ist. 50 mm Breitbandlautsprecher Empfindlichkeit: 82 dB (2,83V bei 1m) Impedanz: 6 Ohm Frequenzgang: 155 Hz bis 20 kHz empf. Verstärkerleistung 10 - 30 W Gewicht 0,14 kg*, 0,24 kg** Maße (Ø x Tiefe) Ø 80 x 52 mm*, Ø 80 x 85 mm** Wandausschnitt Ø 65 x 50 mm*, Ø 72 x 90 mm** Befestigung 2 Clips (Federklammermechanismus) Clipbreite 160 mm*, 170 mm** Anschlüsse für bis zu 2,5 mm Kabeldurchmesser KEF, Ci50r Einbaulautsprecher19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.